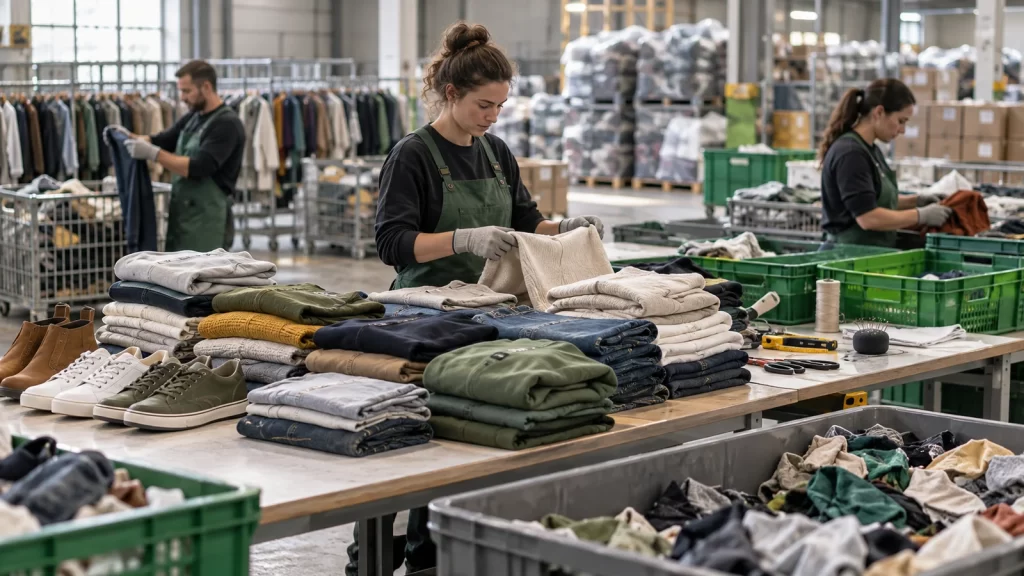
Kısaca: AB’de satılmayan giysi, giysi aksesuarı ve ayakkabıya uygulanan imha yasağı 19 Temmuz 2026’dan itibaren geçerlidir. Yasak, (AB) 2024/1781 sayılı Ekotasarım Tüzüğü’nün (ESPR) 25 inci maddesinde yer alır. Mikro ve küçük işletmeler kapsam dışındadır; orta ölçekli işletmelere yasak 19 Temmuz 2030’dan itibaren uygulanır. Ancak Türk tedarikçiyi çoğunlukla AB’deki alıcısı üzerinden etkileyebilir.
Bir ihracat siparişi iptal oluyor. Koleksiyon iadeyle geri dönüyor ya da alıcı bir partiyi reddediyor. Eskiden firmalar bu stoku çoğu zaman imha ederdi. Ancak AB şimdi buna sınır getiriyor. Bu yazı imha yasağının kapsamını, istisnalarını ve açıklama yükümlülüğünü anlatıyor. Üstelik tarihleri ve madde numaralarını doğrudan AB Resmî Gazetesi metinlerinden aldık.
AB’de imha yasağı nedir?
ESPR’nin 25 inci maddesinin birinci fıkrası şunu söyler: 19 Temmuz 2026’dan itibaren Ek VII’de listelenen tüketici ürünlerinin imhası yasaktır. Ek VII iki ürün grubu içerir: giyim ve giyim aksesuarları ile ayakkabı. Liste gümrük tarife (CN) kodlarına dayanır. Örneğin giyim için 4203, 61, 62, 6504 ve 6505 kodları geçer. Ayakkabı için ise 6401’den 6405’e kadar olan kodlar geçer.
Ancak imha yasağı yalnız çöpe atmayı kapsamaz. Tüzük imhayı, ürünü kasıtlı olarak zarara uğratmak ya da atık olarak elden çıkarmak diye tanımlar (madde 2/34). Gerekçe bölümü ise imhanın atık hiyerarşisinin son üç adımını, yani geri dönüşümü, diğer geri kazanımı ve bertarafı kapsadığını söyler (gerekçe 55). Buna karşın yeniden kullanıma hazırlamak amacıyla elden çıkarmak imha sayılmaz.
“Satılmayan ürün” kavramı da geniştir. Yani fazla stok, deadstock ve cayma hakkıyla iade gelen ürünler de bu tanıma girer (madde 2/37).
Kimler imha yasağına tabidir?
Yasak “ekonomik operatörlere” yöneliktir. Tüzük bu kavramı altı kişiyle tanımlar: üretici, yetkili temsilci, ithalatçı, distribütör, satıcı ve sipariş karşılama (fulfilment) hizmeti sağlayıcısı (madde 2/38). Tüzük üreticiyi, AB’de yerleşik olma şartı aramadan tanımlar (madde 2/42). İthalatçı ise AB’de yerleşik kişidir (madde 2/44). Dolayısıyla yasağın muhatabı çoğunlukla AB’deki ithalatçınız, distribütörünüz ya da perakendecinizdir. Bu nedenle bir Türk markasının kapsamda olup olmadığı, ürünü AB’de kimin piyasaya arz ettiğine bağlıdır.
Kapsamın sınırları ise şöyledir:
- Mikro ve küçük işletmeler imha yasağından muaftır (madde 25/1).
- Ancak orta ölçekli işletmelere yasak 19 Temmuz 2030’dan itibaren uygulanır (madde 25/1).
- Mikro, küçük ve orta ölçek tanımları için tüzük 2003/361/AT sayılı Komisyon Tavsiye Kararı’na atıf yapar (madde 2).
- Üstelik yasaktan muaf bir işletme, yasağı dolanmak için devraldığı satılmayan ürünleri imha edemez (madde 25/2).
Ayrıca Komisyon, delegeli tüzüklerle Ek VII’ye yeni ürünler ekleyebilir (madde 25/3). Dolambaçlı yola dair yeterli kanıt varsa ise mikro ve küçük işletmeleri de kapsama alabilir (madde 25/5).
İmha yasağının istisnaları nelerdir?
Komisyon istisnaları 9 Şubat 2026 tarihli (AB) 2026/296 sayılı delegeli tüzükle belirledi. Tüzük 19 Temmuz 2026’dan itibaren uygulanır (madde 6). Dolayısıyla Ek VII’deki ürünleri, belgesini sunabildiğiniz sürece şu hallerde imha edebilirsiniz (madde 2):
- Ürün, genel ürün güvenliği tüzüğü (AB) 2023/988 anlamında tehlikelidir.
- Ürün AB ya da ulusal hukuka aykırıdır ve imha zorunludur ya da orantılı bir düzeltici önlemdir.
- Ürün fikrî mülkiyet haklarını ihlal eder. Bunu kesinleşmiş karar, hak sahibinin bildirimi ya da şirket içi inceleme gösterebilir.
- Bir lisans ya da sözleşme, belirli bir süreden sonra satışı yasaklar ve o süre dolmuştur.
- Etiket, logo ya da tasarım özelliği teknik olarak sökülemez ve bu özellik korunmuştur ya da uygunsuzdur. Bu yüzden ürünü yeniden kullanıma hazırlayamazsınız.
- Ürün hasar, bozulma ya da kirlilik yüzünden tüketimde kabul edilemez. Üstelik onarım da teknik ya da maliyet açısından mümkün değildir.
- Ayrıca ürün, tasarım ya da üretim hatası yüzünden işlevsizdir ve onarılamaz.
- Yukarıdaki hallerin hiçbiri geçerli değildir ve ürünü AB’deki en az üç uygun sosyal ekonomi kuruluşuna ya da internet sitenizde en az sekiz hafta bağışa sundunuz, ama kimse kabul etmedi.
- Sosyal ekonomi kuruluşu ürünü bağış olarak aldı, ama alıcı bulamadı.
- Bir atık işleyici ürünü yeniden kullanıma hazırlayıp piyasaya sundu, ama alıcı bulunmadı.
İstisna geçerli olsa bile imha, atık hiyerarşisine uymalıdır. Nitekim delegeli tüzüğün gerekçesi, geri dönüşümü diğer geri kazanım ve bertaraf yollarının önüne koyar (gerekçe 3).
Belge yükümlülüğü de ağırdır. Çünkü işletmeler imhadan sonra beş yıl boyunca kanıt belgelerini saklar. Ayrıca yetkili makam isterse bunları 30 gün içinde elektronik ortamda sunarlar (madde 3). Atık işleyiciye de geçerli istisnayı bildiren bir beyan verirler (madde 4). Örneğin hasar için kalite değerlendirme kaydı ya da muayene raporu, bağış için ise teklifin kanıtı gerekir (madde 3).
Satılmayan ürün açıklama yükümlülüğü nedir?
İmha yasağından ayrı olarak ESPR’nin 24 üncü maddesi bir açıklama yükümlülüğü koyar. Satılmayan tüketici ürününü atan ya da başkasına attıran ekonomik operatör her yıl şunları yayımlar:
- Öncelikle atılan ürünün tür ya da kategoriye göre adedi ve ağırlığı.
- Ardından atma nedeni ve varsa başvurduğu istisna.
- Daha sonra ürünün ne kadarının yeniden kullanıma hazırlamaya, geri dönüşüme, diğer geri kazanıma ve bertarafa gittiği.
- Son olarak imhayı önlemek için aldığı ve planladığı önlemler.
Bilgi, işletmenin internet sitesinde açık ve görünür bir sayfada durmalıdır (madde 24/1). Mikro ve küçük işletmeler bu yükümlülükten muaftır. Orta ölçekli işletmelere ise 19 Temmuz 2030’dan itibaren uygulanır. Üstelik yükümlülük yalnız giysiyi ve ayakkabıyı değil, tüm satılmayan tüketici ürünlerini kapsar. Ayrıca işletme, istenirse teslim ve kabul belgelerini 30 gün içinde sunar (madde 24/2).
Beyan biçimini ise 9 Şubat 2026 tarihli (AB) 2026/2 sayılı Uygulama Tüzüğü belirledi. Tüzük 2 Mart 2027’den itibaren geçerlidir (madde 7). İşletmeler bilgiyi, ilgili mali yılın bitiminden sonraki 12 ay içinde açıklar (madde 1). Ürün kategorilerini CN kodunun ilk iki hanesine göre ayırır; bazı ürünlerde ise dört hane kullanır (madde 3). Ayrıca teslim kayıtlarını beş yıl saklar (madde 4).
Türk ihracatçıyı ve tedarikçiyi ne bekliyor?
Tüzük yükümlülükleri ekonomik operatörlere yükler. Ancak alıcınız büyük bir AB işletmesiyse bu yükü tedarik zincirine yansıtabilir. Dolayısıyla şu talepleri bekleyebilirsiniz:
- İptal, ret ve iade gelen partilerin akıbetini sözleşmeye yazma isteği.
- Özellikle kusurlu ve hasarlı partiler için kalite değerlendirme kayıtları.
- Ayrıca logo ya da etiketin sökülemediğini gösteren teknik inceleme.
- Son olarak açıklama için kategori, adet ve ağırlık verisi.
Bu liste tüzük metninde yer almaz; belge yükümlülüklerinden çıkan pratik bir beklentidir. Yine de belgesiz imhanın artık sorun çıkaracağını gösterir. Çünkü istisna ancak kanıtla işler.
Satılmayan stokunuz için ne yapmalısınız?
- Sınıflandırın: Öncelikle stoğu CN koduna ve duruma göre listeleyin.
- Kalite değerlendirmesi yapın: Kusurlu ve hasarlı partilerde önce onarımı ve yeniden satışı deneyin. Ardından sonucu kayda geçirin.
- Bağış ve yeniden kullanımı deneyin: Çünkü teklifinizin kanıtı istisna için gerekir.
- İstisna dosyası hazırlayın: Eğer imha kaçınılmazsa dayandığınız istisnayı belgeleyin.
- Atık işleyiciye beyan verin: Son olarak tesise teslimi tutanakla yapın ve belgeleri beş yıl saklayın.
Yurt içindeki satılmayan stok için seçenekleri satılmayan giysiler ne olur yazımızda anlattık. Scrap, tekstil imha hizmetinde tespit, sayım ve belgelemeyi sizin adınıza yürütür.
Sık sorulan sorular
AB'de imha yasağı hangi tarihte başladı?
Yasak 19 Temmuz 2026'dan itibaren geçerlidir (ESPR madde 25/1). Mikro ve küçük işletmeler kapsam dışındadır. Orta ölçekli işletmelere ise 19 Temmuz 2030'dan itibaren uygulanır.
Hangi ürünler yasak kapsamındadır?
Giyim ve giyim aksesuarları ile ayakkabı. Ek VII bunları gümrük tarife kodlarıyla sayar: giyim için 4203, 61, 62, 6504 ve 6505; ayakkabı için 6401'den 6405'e kadar olan kodlar.
Satılmayan giysiyi bağışlarsam imha sayılır mı?
Hayır. Uygulama Tüzüğü, bağışta ürünü atma niyeti olmadığını belirtir. Bu yüzden bağışlanan ürünler açıklama kapsamına girmez. ESPR de yeniden kullanıma hazırlamak için elden çıkarmayı imha saymaz.
İstisnayı hangi belgelerle kanıtlarım?
Delege Edilmiş Tüzük her istisna için ayrı belge sayar. Örneğin hasarda kalite değerlendirme kaydı ya da muayene raporu, bağışta teklifin kanıtı gerekir. Belgeleri imhadan sonra beş yıl saklar ve istenirse 30 gün içinde elektronik ortamda sunarsınız (madde 3).
Kaynaklar
- (AB) 2024/1781 sayılı Ekotasarım Tüzüğü (ESPR), madde 2, 24, 25 ve Ek VII
- (AB) 2026/296 sayılı Delege Edilmiş Tüzük, madde 2, 3, 4 ve 6
- (AB) 2026/2 sayılı Uygulama Tüzüğü, madde 1, 3, 4 ve 7
Yazı, yayımlandığı tarihteki mevzuatı esas alır. Genel bilgilendirme amacı taşır ve hukuki danışmanlığın yerini tutmaz. İşletmenizin AB hukukundaki sıfatını ve yükümlülüklerini bu yüzden AB hukuku konusunda uzman bir danışmanla netleştirin. Stoğunuz için süreci birlikte planlamak isterseniz talep formumuzu doldurabilirsiniz.
İmha Sürecinizi Planlayalım
Vergi avantajı takvimi ve imha süreciniz hakkında ücretsiz danışmanlık alın.