Kısaca: Satılmayan giysiler dört yoldan birine gider: indirimli yeniden satış, bağış, geri dönüşüm ya da belgeli imha. Ancak doğru yol ürünün durumuna ve markanızın riskine bağlıdır. Hangisini seçerseniz seçin, ürünün kontrolden çıkmaması ve her adımın belgelenmesi gerekir.
Sezon biter, vitrinler yenilenir. Depoda ise geçen yılın koleksiyonu bekler. İadeden dönen tişörtler, bedeni bozulmuş pantolonlar ve dikişi kusurlu partiler aynı rafta durur. Üstelik her biri depo kirası ve bağlı sermaye demektir. Peki satılmayan giysiler ne olur? Bu yazı seçenekleri ve doğru sırayı anlatıyor.
Satılmayan giysiler neden birikir?
Stok fazlası tek bir nedenle oluşmaz. Uygulamada özellikle beş kaynak öne çıkar:
- Sezon sonu stoku: Koleksiyon değişince talebi biten ürünler.
- İadeler: Müşteriden dönen, denenmiş ya da etiketi sökülmüş giysiler.
- Kusurlu partiler: Dikiş, renk ya da beden hatası taşıyan ürünler.
- İptal edilen siparişler: Alıcının reddettiği ya da hiç teslim almadığı partiler.
- Numune ve teşhir ürünleri: Fuarda, çekimde ve vitrinde kullandığınız parçalar.
Satılmayan giysiler için hangi dört yol var?
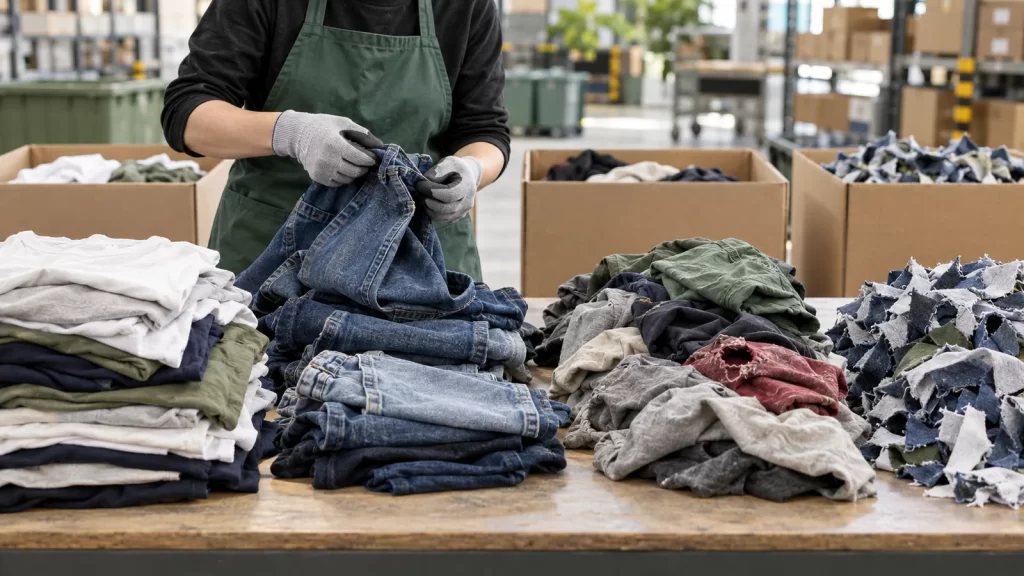
Ne var ki her stok aynı yola uymaz. Bu yüzden önce ürünü durumuna göre gruplarsınız. Ardından her gruba uygun yolu seçersiniz.
- İndirimli yeniden satış: Sağlam ve markanıza zarar vermeyecek ürünler için uygundur. Ancak satış kanalını siz belirlemelisiniz. Çünkü kontrolsüz toptan satış, ürünün markanızın adıyla başka pazarlara sızmasına yol açabilir.
- Bağış: Temiz ve sağlam giysiler ihtiyaç sahiplerine ulaşabilir. Ancak bağış alan kuruluşun ürünü satmayacağını yazılı almak gerekir. Aksi halde ürün yine piyasaya döner; yani bağış bir marka riskine dönüşür.
- Geri dönüşüm: Giyilemeyecek durumdaki ürünler lif ya da hammadde olarak geri kazanılır. Özellikle fermuar, düğme ve baskı gibi parçalar bu işi zorlaştırır. Bu nedenle tesis önce ürünü ayrıştırır.
- Belgeli imha: Kusurlu, güvenli olmayan ya da marka riski yüksek ürünler için uygundur. Böylece lisanslı tesis ürünü yeniden kullanılamaz hale getirir ve belge düzenler.
Ayrıca Atık Yönetimi Yönetmeliği de bu mantığı destekler. Yönetmeliğin genel ilkeleri, atık kaçınılmazsa onu yeniden kullanım, geri dönüşüm ve diğer geri kazanım işlemleriyle değerlendirmeyi sayar. Yani enerji kaynağı olarak kullanma ve bertaraf bunlardan sonra gelir. Kuralların tamamını Atık Yönetimi Yönetmeliği sayfamızda bulabilirsiniz.
Satılmayan giysilerde marka nasıl korunur?
Hurdaya ya da bağışa verdiğiniz giysi çoğu zaman o rafta kalmaz. Örneğin biri toplar ve ikinci el pazarına sürer. Müşteri ürünü sizin markanızla tanır. Üstelik kusur çıkınca da markanızı suçlar. Bu riski piyasaya sızma riski yazımızda ayrıntılı anlattık.
Marka korumasında dört kural işe yarar:
- Kusurlu ve güvenli olmayan ürünü satışa ya da bağışa karıştırmayın.
- Logo ve baskı taşıyan giysilerde yalnız etiketi sökmekle yetinmeyin. Çünkü tasarımın kendisi de ürünü tanıtır.
- Ayrıca alıcıdan ya da kuruluştan ürünü yeniden satmama taahhüdünü yazılı alın.
- Son olarak imhaya giden ürünü sayın, mühürleyin ve teslimini kayda geçirin.
Geri dönüşüm ve imha hangi atık kurallarına bağlıdır?
Öte yandan giysi atık olduğu anda Atık Yönetimi Yönetmeliği devreye girer. Yönetmelik atık üreticisine dört iş yükler:
- Öncelikle atığı ayrı toplamak ve geçici depolamak.
- Ardından ürettiği atık için kayıt tutmak, uygun ambalajlama ve etiketleme yapmak.
- Daha sonra atığı izin ya da çevre lisansı almış tesise göndermek.
- Son olarak bir önceki yılın atık beyan formunu her yıl en geç Mart ayı sonuna kadar çevrimiçi doldurmak ve bir nüshasını beş yıl saklamak.
Ayrıca yönetmelik kayıtlarınızı en az beş yıl saklamanızı ister. Bu nedenle tesisten aldığınız teslim belgesini dosyanıza koyun.
Vergi tarafında ne yapmalısınız?
Satılmayan giysiler bilançoda hâlâ maliyetle durur. Bu yüzden bu değeri kayıttan düşmek için vergi mevzuatındaki yolu izlemelisiniz. Vergi Usul Kanunu’nun 278 inci maddesi, bozulmak, çürümek, kırılmak gibi hallerle değeri önemli ölçüde düşen emtiayı emsal bedeliyle değerlemenize izin verir. Kanun emsal bedeli için bir sıra koyar. Önce ortalama satış fiyatına bakarsınız. Sonra maliyet bedelinden hesaplarsınız. Bunlar yetmezse takdir komisyonu devreye girer ve maliyeti ile piyasa değerini araştırır (madde 267). Bu yüzden hasarı ya da kusuru gösteren kayıtları başvurunuza ekleyin.
Bozulma, çürüme ya da son kullanma tarihinin geçmesi gibi nedenlerle imha edilmesi gereken emtia için ise 278/A maddesi ayrı bir yol açar. Hangi yolun ürününüze uyduğu stokun durumuna bağlıdır. Üstelik KDV tarafı ayrı bir hesaptır. Bu ayrımı zayi mal ile değeri düşen mal yazımızda örnekle anlattık.
Satılmayan giysiler adım adım nasıl yönetilir?
- Döküm ve gruplama: Öncelikle stoğu model, adet ve duruma göre listelersiniz. Böylece sağlam, kusurlu ve güvenli olmayan ürünleri ayrı satırlara yazarsınız.
- Yol seçimi: Ardından her gruba satış, bağış, geri dönüşüm ya da imha yolunu atarsınız.
- Marka kontrolü: Özellikle etiket, logo ve baskı riskini gruba göre değerlendirirsiniz.
- Mühürlü taşıma: Ürünü sayım tutanağıyla ve mühürlü araçla lisanslı tesise gönderirsiniz; böylece yolda eksilme olmaz.
- Belgeleme: Son olarak imha ya da geri dönüşüm tutanağını, teslim belgesini ve fotoğrafları dosyanıza koyarsınız.
Bu beş adım markanızı, muhasebe kaydınızı ve çevre yükümlülüğünüzü aynı dosyada toplar. Scrap bu süreci tekstil imha hizmetiyle yönetir; ayrıntıyı o sayfada bulabilirsiniz.
Sık sorulan sorular
Atık olan giysi için hangi yönetmelik geçerlidir?
Atık Yönetimi Yönetmeliği. Yönetmelik atık üreticisine atığı ayrı toplamayı, kayıt tutmayı ve izin ya da çevre lisansı almış tesise göndermeyi yükler. Ayrıca yıllık atık beyanı ister.
Bağış imhadan daha mı iyidir?
Ürün sağlam ve temizse bağış, yeniden kullanıma en yakın yoldur. Ancak ürünün satılmayacağını yazılı almazsanız ürün yine piyasaya döner. Kusurlu ya da güvenli olmayan ürünü ise bağışa vermeyin.
Satılmayan giysinin maliyetini gider yazabilir miyim?
Doğru belgeyle mümkündür, ancak yolu ürünün durumu belirler. Örneğin değeri düşen mal için VUK 278 emsal bedel yolunu açar. Buna karşın imha edilmesi gereken mal için 278/A ayrı bir yol açar. KDV ayrı bir hesaptır; bu yüzden mali müşavirinize danışın.
Atık beyan formunu ne zaman doldurmalıyım?
Yönetmelik, önceki yılın bilgilerini içeren formu her yıl en geç Mart ayı sonuna kadar çevrimiçi doldurmanızı ister. Formun bir nüshasını beş yıl saklamanız gerekir.
Kaynaklar
- Atık Yönetimi Yönetmeliği (Resmî Gazete, 2 Nisan 2015, sayı 29314), madde 5, 9 ve 15
- 213 sayılı Vergi Usul Kanunu, madde 278 ve 278/A
Yazı, yayımlandığı tarihteki mevzuatı esas alır. Genel bilgilendirme amacı taşır ve vergi danışmanlığının yerini tutmaz. Bu yüzden işlem yapmadan önce mali müşavirinizden görüş alın. Stoğunuz için süreci birlikte planlamak isterseniz talep formumuzu doldurabilirsiniz.
İmha Sürecinizi Planlayalım
Vergi avantajı takvimi ve imha süreciniz hakkında ücretsiz danışmanlık alın.