Kısaca: Hatalı ya da eskiyen ambalaj stoğunda cevap çoğu zaman “ikisi birden”dir. Ambalaj imhası markanızı korur; geri dönüşüm ise malzemeyi geri kazanır. Ambalaj henüz piyasaya çıkmadıysa Ambalaj Atıklarının Kontrolü Yönetmeliği’nin kapsamına girmez. Bu yüzden doğru yol, ambalajı lisanslı tesiste öğütüp geri dönüşüme vermek ve her adımı belgelemektir.
Matbaadan yanlış barkodlu bir koli partisi geldi. Kampanya bitti ve eski logolu kutular depoda kaldı. Etiket değişti, eski stok ise hâlâ palette duruyor. Peki bu ambalajları çöpe mi atmalısınız, hurdacıya mı vermelisiniz, yoksa geri dönüşüme mi yollamalısınız? Bu yazı ambalaj imhası ile geri dönüşüm arasındaki farkı ve doğru sırayı anlatıyor.
Hatalı ya da eski ambalaj neden risklidir?
Baskılı ambalaj yalnız bir kutu değildir. Çünkü markanızın yüzünü taşır. Örneğin yanlış barkod, eski tarih ya da yanlış içerik bilgisi taşıyan ambalaj ürünle buluşursa tüketiciyi yanıltır. Üstelik kontrolsüz çıkan ambalaj, sahte ürünü daha inandırıcı gösterebilir. Bu riski etiket ve logolu ambalaj imhası yazımızda anlattık.
Yani soru yalnız “atık nereye gider” sorusu değildir. Aynı zamanda “baskı kimin eline geçer” sorusudur.
Ambalaj Atıklarının Kontrolü Yönetmeliği bu stoğu kapsar mı?
Yönetmelik, piyasaya sürülen bütün ambalajları ve bu ambalajların atıklarını kapsar (madde 2/1). Henüz piyasaya çıkmamış ambalajlar ve bunların atıkları ise yönetmeliğin dışında kalır (madde 2/2). Dolayısıyla henüz ürünle birlikte piyasaya çıkmamış hatalı basım stoğu bu yönetmeliğe girmez.
Bu stok atık olunca ise genel atık kuralları geçerlidir. Ayrıca yönetmelik, ambalaj atığı üreticilerinin biriktirme, geçici depolama, teslim, taşıma ve geri kazanım işlemlerinde Atık Yönetimi Yönetmeliği ile Sıfır Atık Yönetmeliği’ne uymasını ister (madde 19/1). Kuralların ayrıntısını Ambalaj Atıklarının Kontrolü Yönetmeliği sayfamızda bulabilirsiniz.
Ambalaj imhası mı, geri dönüşüm mü?
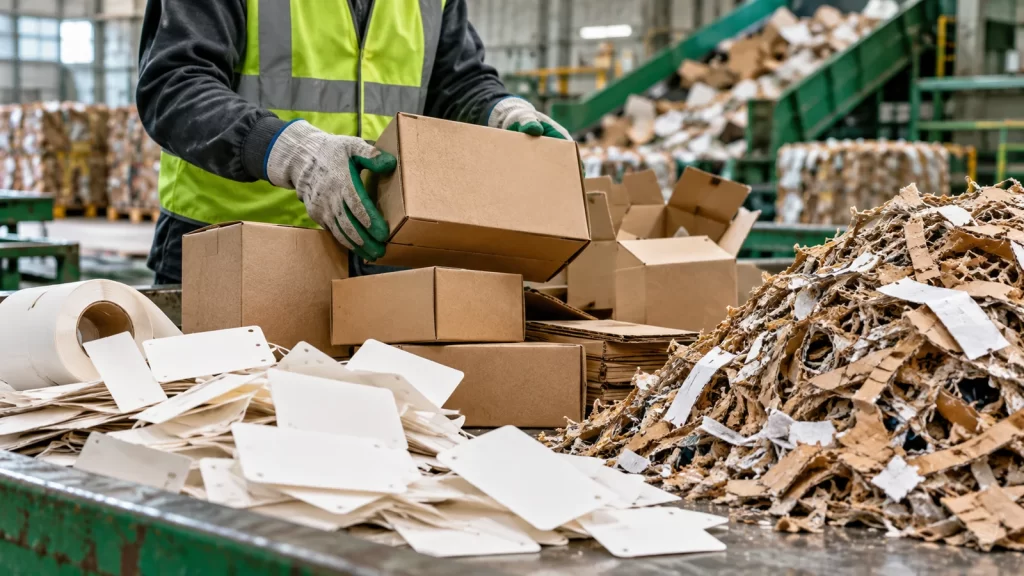
Aslında iki yol birbirine rakip değildir. Atık Yönetimi Yönetmeliği geri dönüşümü, atığın işlenerek yeni bir ürüne, malzemeye ya da maddeye dönüştürüldüğü geri kazanım işlemi diye tanımlar. İyi işleyen bir süreçte tesis ambalajı önce parçalar. Böylece baskı okunmaz olur. Ardından malzeme geri dönüşüme gider. Yani ambalajı hem imha etmiş hem geri kazanmış olursunuz.
Üstelik ambalaj yönetmeliği de bu yönü destekler. Ambalaj atıklarının geri kazanımında öncelikle maddesel geri dönüşüm esastır. Maddesel geri dönüşüm ekonomik ya da teknik olarak mümkün değilse ve başka geri kazanım yolu da yoksa atık, enerji geri kazanımı yapan çevre lisanslı tesise gider (madde 20/2).
Bu yüzden karar verirken şu ölçütlere bakın:
- Bilginin doğruluğu: Ambalaj yanlış barkod, tarih ya da içerik taşıyorsa asla yeniden kullanmayın.
- Tasarımın geçerliliği: Eğer eski tasarım güncel ve doğru bilgi taşıyorsa ürününüzde kullanabilirsiniz.
- Malzeme türü: Kompozit ambalaj, farklı malzemelerin elle ayrılamadığı yekpare ambalajdır (madde 4/r). Bu yüzden bu yapı geri dönüşümü zorlaştırır.
- Marka riski: Riski yüksek stoğu mutlaka sayın, mühürleyin ve kayıtla parçalatın.
GEKAP bu stok için gerekli mi?
GEKAP kuralları Geri Kazanım Katılım Payına İlişkin Yönetmelik‘te yer alır. Yönetmelik yalnız yurt içinde piyasaya arz ettiğiniz ürünlere katılım payı uygular (madde 5/2). Ancak ihraç ettiğiniz ürünler yönetmeliğin kapsamı dışındadır (madde 2/2-a). Bu yüzden beyanlarınızı ve ödemelerinizi mali müşavirinizle birlikte kontrol edin.
Ambalaj imhası hangi atık kurallarına bağlıdır?
Ambalaj atığı üreticisi olarak Atık Yönetimi Yönetmeliği‘ne uyarsınız. Yönetmelik şunları ister (madde 9/1):
- Öncelikle atığı ayrı toplamak ve geçici depolamak.
- Ardından atık için kayıt tutmak, uygun ambalajlama ve etiketleme yapmak.
- Daha sonra atığı izin ya da çevre lisansı almış tesise göndermek.
- Son olarak önceki yılın atık beyan formunu her yıl en geç Mart ayı sonuna kadar çevrimiçi doldurmak ve bir nüshasını beş yıl saklamak.
Ayrıca kayıtlar atık türünü, kodunu, miktarını, kaynağını ve gönderildiği tesisi içermelidir. Üretici ve tesis bunları en az beş yıl saklar (madde 15).
Ambalaj imhası adım adım nasıl işler?
- Döküm: Öncelikle stoğu malzeme türü, adet, ağırlık ve hata nedeniyle listelersiniz. Böylece kompozit ambalajı ayrı satıra yazarsınız.
- Karar: Ardından yeniden kullanım, geri dönüşüm ya da imha yolunu seçersiniz. Çünkü bilgisi yanlış olan ambalaj yeniden kullanıma girmez.
- Marka kontrolü: Özellikle logo ve barkod taşıyan stoğun okunmaz hale gelmesini planlarsınız.
- Mühürlü taşıma ve tartım: Ambalajı sayım tutanağıyla ve mühürlü araçla tesise gönderirsiniz. Ayrıca tesis tartım belgesi verir.
- Belgeleme: Son olarak imha ya da geri dönüşüm tutanağını, tartım belgesini ve fotoğrafları dosyanıza koyarsınız.
Stokun maliyetini gider yazma yolu, ambalajın durumuna göre değişir. Örneğin değer kaybının yasal yolunu zayi mal ile değeri düşen mal yazımızda anlattık. Scrap, ambalaj imha hizmetinde parçalama, geri dönüşüm ve belgelemeyi birlikte yürütür.
Sık sorulan sorular
Hatalı basılan ambalajı hurdacıya verebilir miyim?
Hurdacı kayıtlı ve lisanslı değilse hayır. Yönetmelik atığı izin ya da çevre lisansı almış tesise göndermenizi ister (Atık Yönetimi Yönetmeliği madde 9/1-g). Üstelik baskılı ambalaj başkasının elinde sahte ürüne hizmet edebilir.
Geri dönüşüm aynı zamanda imha sayılır mı?
Marka açısından, iyi işleyen bir süreçte evet. Tesis ambalajı parçalar ve böylece baskı okunmaz olur. Atık Yönetimi Yönetmeliği geri dönüşümü, atığın işlenerek yeni ürüne, malzemeye ya da maddeye dönüştürüldüğü geri kazanım işlemi diye tanımlar.
Ambalaj Atıklarının Kontrolü Yönetmeliği bu stoğu kapsar mı?
Henüz piyasaya çıkmamış ambalajlar ve bunların atıkları yönetmeliğin kapsamı dışındadır (madde 2/2). Ancak stok atık olunca Atık Yönetimi Yönetmeliği geçerlidir.
GEKAP ödemem gerekir mi?
Yönetmelik yalnız yurt içinde piyasaya arz ettiğiniz ürünlere katılım payı uygular (madde 5/2). Ancak ihraç ettiğiniz ürünler kapsam dışındadır (madde 2/2-a). Bu yüzden beyanlarınızı mali müşavirinizle kontrol edin.
Kaynaklar
- Ambalaj Atıklarının Kontrolü Yönetmeliği (Resmî Gazete, 26 Haziran 2021, sayı 31523), madde 2, 4, 19 ve 20
- Geri Kazanım Katılım Payına İlişkin Yönetmelik (Resmî Gazete, 31 Aralık 2019, sayı 30995 dördüncü mükerrer), madde 2 ve 5
- Atık Yönetimi Yönetmeliği (Resmî Gazete, 2 Nisan 2015, sayı 29314), madde 4, 9 ve 15
Yazı, yayımlandığı tarihteki mevzuatı esas alır. Genel bilgilendirme amacı taşır ve vergi danışmanlığının yerini tutmaz. Bu yüzden işlem yapmadan önce mali müşavirinizden görüş alın. Stoğunuz için süreci birlikte planlamak isterseniz talep formumuzu doldurabilirsiniz.
İmha Sürecinizi Planlayalım
Vergi avantajı takvimi ve imha süreciniz hakkında ücretsiz danışmanlık alın.