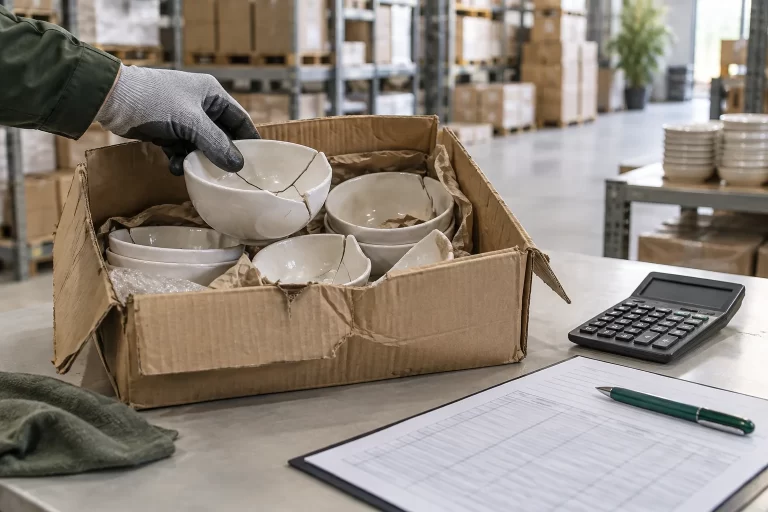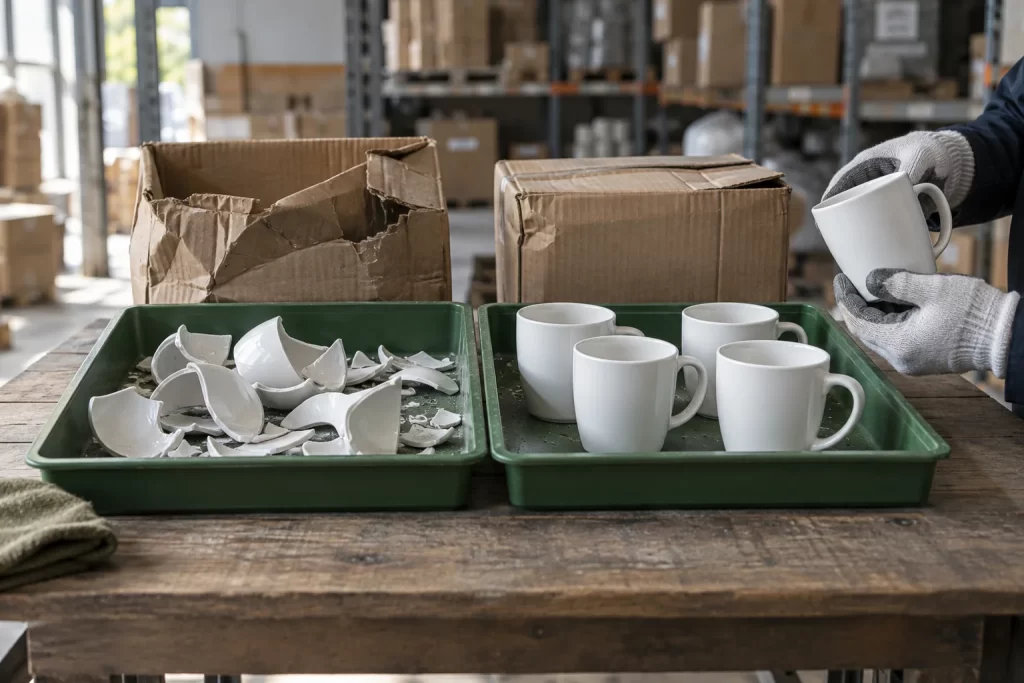
Kısaca: Mal fiziken yok olduysa zayidir ve KDV’sini düzeltirsiniz. Oysa değeri düşen mal yerinde durur; bu yüzden KDV indiriminiz de yerinde kalır. Üstelik aynı olayda iki durum birlikte yaşanabilir. O zaman stoğu takdir komisyonu tespitiyle gruplara ayırır, her gruba kendi kuralını uygularsınız.
Bir depoyu su bastığını düşünün. Kolilerin bir kısmı tamamen çürür. Bir kısmı ıslanır ama içindeki ürün hâlâ satışa uygundur. Bir kısmına ise hiçbir şey olmaz. Muhasebe burada tek bir olay görür. Ancak vergi üç ayrı durum görür. Bu yazı o ayrımı anlatıyor.
Zayi mal ile değeri düşen mal arasındaki fark nedir?
Fark tek bir soruda saklı: mal hâlâ var mı? Zayi olan mal işletmenin varlığından tamamen çıkar. Örneğin yanar, çürür ya da kaybolur. Bu durumda KDV Kanunu 30/c devreye girer ve KDV’yi düzeltirsiniz.
Değeri düşen mal ise yerinde durur. Belki modası geçmiştir, belki ambalajı zarar görmüştür ya da teknik olarak eskimiştir. Yine de düşük bir bedelle satabilirsiniz. Dolayısıyla zayi hükümleri burada işlemez. Malın alışında ödediğiniz KDV indirimde kalır. Hatta satışı düşük bedelle yapsanız bile sonuç değişmez.
Değeri düşen malı nasıl belgelersiniz?
Değer düşüklüğünün yasal yolu Vergi Usul Kanunu’nun 278. maddesidir. Madde, kıymeti önemli ölçüde düşen emtiayı tanımlar. Bu emtiaya takdir komisyonunun belirlediği değeri uygularsınız. Yani değer kaybını kendi beyanınızla değil, komisyon kararıyla kayda alırsınız.
Ayrıca imhası gereken mallar için ayrı bir yol daha var. 7103 sayılı Kanun’un eklediği 278/A maddesi bu malları düzenler. Ayrıntısını VUK 278/A sayfamızda bulabilirsiniz.
Aynı olayda iki durum birlikte yaşanırsa ne olur?
En sık hata burada ortaya çıkar. Çünkü tek bir olay stoğu farklı şekillerde etkiler. Buna rağmen işletmeler çoğu zaman tüm stoğu tek kalemde kapatır. Oysa doğru yol, malları fiziki durumlarına göre üç gruba ayırmaktır:
- Tamamen yok olan kısım: zayidir. Bu kısma düşen KDV’yi düzeltirsiniz.
- Duran ama değeri düşen kısım: kıymeti düşen maldır. KDV indirimi yerinde kalır.
- Hiç etkilenmeyen kısım: normal stok olarak kalır. Hiçbir işlem gerekmez.
Örnek: 2.000 kolilik bir parti
Bir dağıtım firmasının deposunu su bastı. Etkilenen parti 2.000 koliden oluşuyor. Firmanın alışta ödediği KDV toplam 300.000 TL, yani koli başına 150 TL. Takdir komisyonu 1.200 kolinin tamamen kullanılamaz olduğunu tespit etti. Kalan 800 koli ise hasarlı ama indirimli satışa uygun. Elbette rakamlar örnek amaçlıdır.
| Grup | Koli | KDV | Sonuç |
|---|---|---|---|
| Tamamen kullanılamaz | 1.200 | 180.000 TL | Beyannameye geri eklenir |
| Hasarlı, satışa uygun | 800 | 120.000 TL | İndirimde kalır |
| Toplam | 2.000 | 300.000 TL |
Eğer firma tüm partiyi zayi sayasaydı, 300.000 TL’yi düzeltecekti. Oysa doğru ayrım 120.000 TL’lik indirimi korudu. Üstelik bu tutar yalnız bir partiden doğdu. Kısacası değeri düşen malı zayi saymak, doğrudan nakit kaybı demektir.
Ayrımı neden tek tutanakta yazmalısınız?
Ayrımı ancak belgeyle savunabilirsiniz. Bu nedenle komisyon tutanağı her grubu ayrı göstermeli: cins, miktar ve parti numarası. Eğer tutanak bunu yapmazsa, incelemede risk doğar. Çünkü inceleme tüm stoğu tek bir kurala, genellikle de tam zayiye bağlayabilir. Sonuç olarak işletme, değeri düşen mal için de KDV kaybeder.
Tespit gününde neye dikkat etmeli?
Ayrımın kalitesini tespit günü belirler. Nitekim sahadaki küçük hatalar, aylar sonra incelemede büyük farka dönüşür. Bu yüzden şu adımları öneriyoruz:
- Olaydan hemen sonra etkilenen alanı kapatın ve malları yerinden oynatmayın.
- Her grubu ayrı palete alın ve ayrı etiketleyin.
- Sayımı parti numarasıyla yapın, ardından stok kaydıyla karşılaştırın.
- Her grubun fotoğrafını tarih ve konum bilgisiyle çekin.
- Komisyona sunacağınız listeyi gruplara göre ayrı hazırlayın.
Bu düzen hem komisyonun işini kolaylaştırır hem de tutanağın dilini netleştirir. Böylece ayrım bir yorum olmaktan çıkar, kayıtlı bir olguya dönüşür.
Demirbaşta kısmi hasarı nasıl değerlendirirsiniz?
Demirbaşta da benzer bir ayrım var. Örneğin onarabileceğiniz kısmi hasar zayi sayılmaz. Afet gibi olağanüstü bir değer kaybında ise VUK 317. madde fevkalade amortisman yolunu açar. Ancak onarılamaz kayıpta demirbaşa özel oranlamayı uygularsınız. Bu oranlamada kullandığınız süreye düşen KDV payı indirimde kalır, kalan payı düzeltirsiniz.
Sık sorulan sorular
Değeri düşen malın KDV'sini düzeltir miyim?
Hayır. Mal fiziken duruyorsa zayi değildir. Düşük bedelle satsanız bile alışta ödediğiniz KDV indirimde kalır.
Değer düşüklüğünü nasıl belgelerim?
VUK 278. madde uyarınca takdir komisyonu kararıyla. Emtiaya komisyonun belirlediği değeri uygularsınız.
Malın bir kısmı zayi, bir kısmı hasarlıysa ne yaparım?
Stoğu fiziki duruma göre gruplara ayırırsınız. Yalnız tamamen yok olan kısma düşen KDV'yi düzeltirsiniz. Ayrıca tutanak bu ayrımı cins, miktar ve parti bazında göstermeli.
Kaynaklar
- 3065 sayılı Katma Değer Vergisi Kanunu, madde 30/c
- 213 sayılı Vergi Usul Kanunu, madde 278, 278/A ve 317
Yazı, yayımlandığı tarihteki mevzuatı esas alır. Bu yazı genel bilgilendirme amacı taşır ve vergi danışmanlığının yerini tutmaz. Bu yüzden somut bir olayda işlem yapmadan önce mali müşavirinizden görüş alın. Tespit ve imha sürecinizi birlikte kurmak isterseniz talep formumuzu doldurabilirsiniz.
İmha Sürecinizi Planlayalım
Vergi avantajı takvimi ve imha süreciniz hakkında ücretsiz danışmanlık alın.