

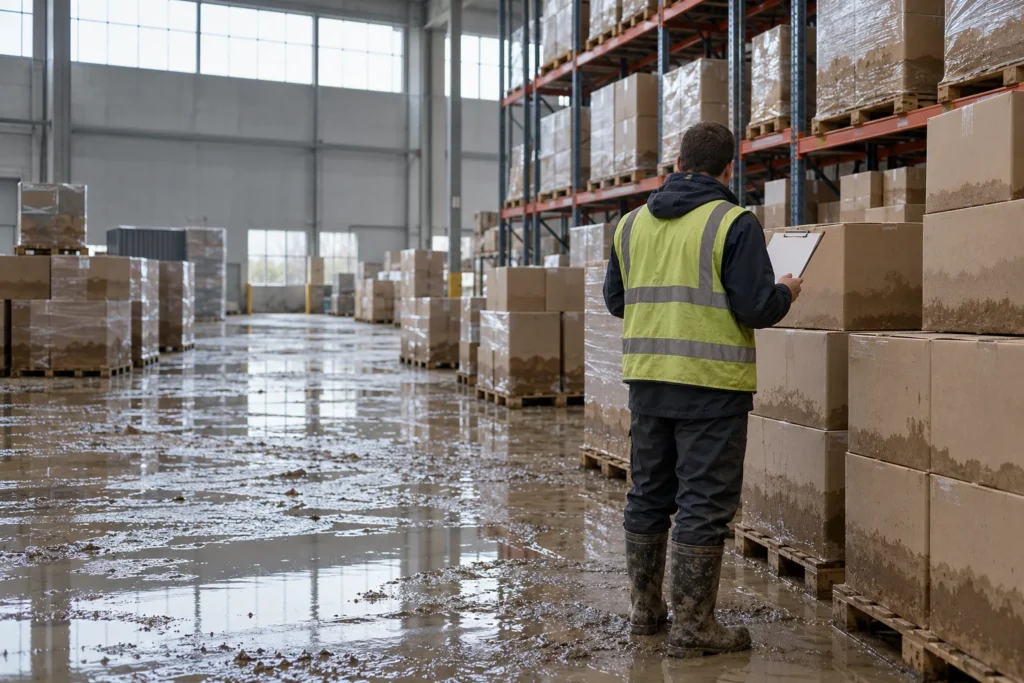
Kısaca: Sel felaketinde zayi olan malların KDV’sini düzeltmezsiniz; KDV Kanunu seli açıkça istisna tutar. Buna karşın malın maliyetini kurumlar vergisinde gider yazmak için takdir komisyonu kararı gerekir; AFAD ya da itfaiye tutanağı tek başına yetmez. Sigorta tazminatı ise ayrı bir hesaptır: stokta malın değerini aşan kısım kâra girer, demirbaşta net defter değeriyle aradaki fark kâr ya da zarar olur.
14 Ekim 2026’da İstanbul’u vuran sel, Valiliğin açıklamasına göre kente 1942’den bu yana ölçülen en yüksek yağışı getirdi. Çok sayıda iş yeri ve depo su altında kaldı. Ancak su çekilince iki soru masaya gelir: ıslanan stokun ve bozulan makinenin vergisi ne olacak, hangi belgeyi kime vereceğiz? Bu yazı sel felaketinde zayi olan mallar için KDV ve kurumlar vergisi tarafını sırayla anlatıyor.
Sel felaketinde zayi olan mallar için ilk hafta ne yapmalısınız?
Öncelikle olayı resmî belgeye bağlayın. Çünkü vergi dairesi de sigorta şirketi de olayın tarihini ve yerini sizin beyanınızdan değil, bir tutanaktan okumak ister. Bu yüzden AFAD, belediye ya da itfaiyeden hasar tespit tutanağı alın. Ardından su seviyesini ve hasarı gösteren tarihli fotoğraflar çekin. Son olarak stok sayımı yapın ve zayi listesini cins, miktar ve maliyet bedeliyle hazırlayın.
Ayrıca aynı günlerde sigorta şirketine haber verin. Poliçelerin genel şartları hasarı kısa sürede, çoğu iş yeri poliçesinde beş iş günü içinde bildirmenizi ister; süreyi poliçenizden kontrol edin. Eksper gelmeden ıslanan malı atmayın, çünkü eksper raporu hem tazminatın hem de vergi dosyasının temel belgesidir. Bunun yanında muhasebe kayıtlarınızı olay tarihine göre dondurun: hangi mal depodaydı, hangi demirbaş aktifteydi, bunu kayıtla gösterebilmelisiniz.
Sel felaketinde zayi olan malların KDV’si indirimde kalır mı?
Evet. KDV Kanunu’nun 30/c maddesi zayi olan malın KDV’sini indirim dışı bırakır. Ancak aynı madde deprem, sel felaketi ve Bakanlığın mücbir sebep ilan ettiği yerlerdeki yangını bu yasağın dışında tutar. Yani sel felaketinde zayi olan mallar için alışta ödediğiniz KDV indirimde kalır. Dolayısıyla daha önce indirdiyseniz beyannameye geri eklemezsiniz; henüz indirmediyseniz sonraki dönemlerde indirirsiniz. Nitekim Gelir İdaresi 57 No.lu KDV Sirkülerinde de bu üç afeti aynı şekilde sayar.
İki noktaya dikkat edin. Birincisi, sel için ayrıca mücbir sebep ilanı gerekmez; kanun ilan şartını yalnız yangın için arar. İkincisi, istisna “sel felaketi” için işler, her su baskını için değil. Örneğin Gelir İdaresi, boru patlamasından doğan su baskınını bu istisnaya sokmayan görüşler verdi. Dolayısıyla böyle bir olayda KDV’yi düzeltirsiniz; kuralı zayi olan mal ve KDV rehberimizde anlattık.
Demirbaşta KDV hesabı neden farklı?
Öte yandan makine, raf sistemi, soğutucu ya da araç gibi demirbaşlar için 30/c maddesinin parantez hükmü ayrı bir ölçü koyar. 7104 sayılı Kanun’la 2019’dan beri yürürlükte olan bu hükme göre faydalı ömrünü tamamlamış demirbaşın KDV’sinin tamamı indirimde kalır. Faydalı ömrünü tamamlamamış demirbaşta ise kullandığınız süreye düşen pay indirimde kalır. Ne var ki sel istisnası bu parantezi kendiliğinden devre dışı bırakmaz. Nitekim idare, 2023 depremlerinde bile işletmelerden kullanılmayan süreye düşen payı düzeltmelerini istedi; meslek çevreleri bu yorumu tartışıyor. Bu yüzden sel felaketinde zayi olan mallar arasında demirbaş varsa özelge alın ya da mali müşavirinizle birlikte karar verin. Ayrıca hesabın örneğini deprem, sel ve yangında zayi olan mallar yazımızda tabloyla gösterdik.
Kurumlar vergisinde zararı nasıl gider yazarsınız?
KDV tarafı sel için kolaydır; asıl iş kurumlar vergisindedir. Çünkü Vergi Usul Kanunu’nun 278. maddesi, yangın, deprem ve su basması gibi afetler yüzünden değerinde önemli azalış olan emtiayı emsal bedeliyle değerlemenizi ister. Emsal bedeli için 267. madde üç sıra sayar: ortalama satış fiyatı, maliyet esası ve takdir esası. Afette ilk ikisi çoğu zaman işlemez; bu yüzden üçüncü sıra, yani takdir komisyonu devreye girer. Komisyon, başvurunuz üzerine sel felaketinde zayi olan malların ya da değeri düşen malın bedelini belirler. Sonuç olarak maliyet ile komisyonun belirlediği bedel arasındaki farkı, kararı size tebliğ ettikleri dönemde gider yazarsınız.
Buradaki en yaygın hata, AFAD ya da itfaiye tutanağıyla yetinmektir. Oysa bu tutanaklar olayı kanıtlar, malın değerini değil. Değeri belirleme yetkisi takdir komisyonundadır; komisyon kararı olmadan yazdığınız gider, incelemede tartışma yaratır. Komisyon ise maliyet bedelini ve piyasa fiyatlarını araştırır. Kararına karşı vergi mahkemesinde dava açabilirsiniz, ancak dava tahakkuku durdurmaz. Konunun gider tarafını zayi olan malın maliyeti gider yazılabilir mi yazımızda ayrıca ele aldık.
Demirbaş tamamen yok olmadıysa, yani onarıp kullanabiliyorsanız, 317. madde fevkalade amortisman yolunu açar. Bu yolda Bakanlık, başvurunuz üzerine işletmenize özel bir amortisman oranı belirler. Benzer şekilde, ıslanan ama hâlâ satılabilir stok için de aynı mantık geçerlidir: bu mal zayi değil, değeri düşen maldır. Bu ayrımı zayi mal ile değeri düşen mal yazımızda ayrıca anlattık.
Sigorta tazminatı vergiye nasıl girer?
Tazminat ile vergi dosyası birbirine bağlıdır, ama aynı şey değildir. Nitekim Vergi Usul Kanunu konuyu iki ayrı maddeyle düzenler:
- Stoklar (madde 330): Sel felaketinde zayi olan mallar için aldığınız tazminat, malın değerini aşarsa aşan kısım kâra girer. Buna karşılık tazminat değerin altında kaldıysa ve değer kaybını takdir komisyonu kararıyla belgelediyseniz, aradaki fark gider olur.
- Demirbaşlar (madde 329): Tazminat ile net defter değeri arasındaki fark kâr ya da zarar hesabına geçer. Net defter değeri, maliyetten ayırdığınız amortismanı düştüğünüzde kalan tutardır. Bilanço esasında defter tutuyorsanız ve demirbaşı yenilemeye karar verip girişime geçtiyseniz, tazminat fazlasını tazminatı aldığınız tarihi izleyen üçüncü takvim yılının sonuna kadar pasifte geçici bir hesapta tutabilirsiniz. Ardından bu fazlalığı yeni aldığınız kıymetin amortismanına mahsup edersiniz. Ancak süre içinde yenileme yapmazsanız fazlalık üçüncü yılın kârına girer.
Tazminat KDV’nin konusuna girmez, çünkü bir mal teslimi karşılığı değildir. Üstelik tazminat KDV istisnasını da değiştirmez: sel felaketinde zayi olan mallar için tazminat alsanız da indirimde kalan KDV yerinde durur.
Örnek: aynı selde stok ve soğuk hava deposu
Bir gıda toptancısı selde 1.000.000 TL maliyetli stokunu ve 600.000 TL’ye aldığı soğuk hava deposunu kaybediyor. Depo için 180.000 TL amortisman ayırmıştı; net defter değeri 420.000 TL. Sigorta stok için 800.000 TL, depo için 500.000 TL ödüyor. Takdir komisyonu ise stokun emsal bedelini sıfır olarak belirliyor. Elbette rakamlar yalnız örnek amaçlıdır.
| Kalem | Stok (ticari mal) | Soğuk hava deposu (demirbaş) |
|---|---|---|
| Maliyet / net defter değeri | 1.000.000 TL | 420.000 TL |
| Sigorta tazminatı | 800.000 TL | 500.000 TL |
| Kurumlar vergisi sonucu | 1.000.000 TL gider (kararın tebliğ dönemi), 800.000 TL gelir; net 200.000 TL zarar | 80.000 TL tazminat fazlası; yenileme kararı varsa üçüncü yıl sonuna kadar geçici hesap, yoksa kâr |
| KDV | Alıştaki KDV indirimde kalır | Kullanılan süreye düşen pay indirimde kalır; kalan pay tartışmalı |
Sel felaketinde zayi olan mallar için dosyanızda neler olmalı?
Sonuç olarak sel felaketinde zayi olan mallar için dosyanızı şu belgelerle kurun:
- AFAD, belediye ya da ilgili kurumun hasar tespit tutanağı; varsa itfaiye raporu,
- sigorta eksper raporu ve tazminat yazışmaları,
- zayi olan malların cins, miktar ve maliyet bedeli listesi; parti numarası ve alış faturasıyla eşlenmiş hâli,
- depo ve muhasebe kayıtları, olay günü stok sayımı ve tarihli fotoğraflar,
- takdir komisyonu başvurusu ve kararı,
- demirbaşta aktife giriş tarihi, faydalı ömür ve kullanım süresi hesabı,
- ıslanan ürünü lisanslı tesiste imha ettiyseniz imha tutanağı ve teslim belgesi,
- Bakanlık bölge için mücbir sebep ilan ettiyse ilanın resmî kaynağı.
Uygulamada hangi sırayı izlemelisiniz?
- Olayı belgeleyin: Öncelikle tutanak, fotoğraf ve sayımı ilk günlerde tamamlayın.
- Sigortaya bildirin: Ardından eksperi bekleyin; malı eksper görmeden elden çıkarmayın.
- Listeleri ayırın: Daha sonra stok ile demirbaşı, tamamen yok olan ile değeri düşeni ayrı listeleyin.
- Takdir komisyonuna başvurun: Stok için 278 ve 267. maddeleri, onarılabilir demirbaş için 317. madde yolunu kullanın.
- KDV’yi ayrı ele alın: Ticari malda sel istisnasını uygulayın ve düzeltme yapmayın; demirbaş KDV’si için ise görüş alın.
- Kayıtları dönemine yazın: Gideri komisyon kararının tebliğ dönemine, tazminatı ise 329 ve 330. maddelere göre kaydedin.
- Islanan ürünü belgeli imha ettirin: Böylece hem değer tespitini desteklersiniz hem de ürünün piyasaya dönmesini engellersiniz.
Bir de süre konusu var. Vergi Usul Kanunu’nun 13. maddesi su basması gibi afetleri mücbir sebep sayar; 15. maddeye göre mücbir sebep sürdüğü sürece vergi ödevlerine ilişkin süreler işlemez. Dolayısıyla Hazine ve Maliye Bakanlığı sel bölgesi için genel bir mücbir sebep ilanı yaparsa beyan ve ödeme süreleri ilandaki şartlara göre uzar. Ancak bu ilan kendiliğinden gelmez; Gelir İdaresi’nin duyurularını izleyin ve ilan yoksa olağan takvime göre hareket edin. Öte yandan ilan olsun ya da olmasın, sel felaketinde zayi olan mallar için KDV istisnası işler.
Islanan ürünü neden belgeli imha ettirmelisiniz?
Sel suyu çamur, kanalizasyon ve kimyasal taşır. Bu yüzden ıslanan ilaç, gıda, kozmetik ya da tekstil ürünü ambalajı sağlam görünse bile satılamaz. Ayrıca böyle bir ürünün piyasaya dönmesi hem sağlık riski hem marka riski doğurur. Üstelik vergi dosyası da imhadan beslenir: takdir komisyonu ya da resmî komisyon gözetiminde imha ettiğiniz mal için aldığınız tutanak, değerin sıfıra indiğini gösteren en güçlü belgedir.
Scrap bu adımda devreye girer. Örneğin ıslanan ürünü sayar, mühürlü araçla lisanslı tesise taşır, imha eder ve tutanağını size teslim eder. Özellikle gıda ve içecek imha hizmetinde süreci takdir komisyonu takvimiyle uyumlu planlarız. Bunun yanında kurum içi tutanak ve kayıt düzenini zayi mal ve imha sürecinde kurumsal akış yazımızda anlattık.
Sık sorulan sorular
Sel felaketinde zayi olan malların KDV'sini beyannamede düzeltmem gerekir mi?
Hayır. KDV Kanunu'nun 30/c maddesi sel felaketinde zayi olan malları indirim yasağının dışında tutar. Alışta ödediğiniz KDV indirimde kalır; daha önce indirdiyseniz beyannameye geri eklemezsiniz. Tek şart, kaybı tutanak ve listeyle belgelemenizdir.
Sel için mücbir sebep ilanı olmadan KDV istisnasından yararlanabilir miyim?
Evet. Kanun ilan şartını yalnız yangın için arar; deprem ve sel için aramaz. Mücbir sebep ilanı ayrı bir konudur: Bakanlık ilan ederse beyan ve ödeme süreleri uzar, ilan yoksa olağan takvim işler.
AFAD tutanağı gider yazmak için yeterli mi?
Hayır. Tutanak olayı kanıtlar, malın değerini belirlemez. Kurumlar vergisinde gider için Vergi Usul Kanunu'nun 278 ve 267. maddelerine göre takdir komisyonu kararı gerekir. Tutanak, fotoğraf ve eksper raporu bu başvurunun ekleridir.
Sigorta tazminatı aldıysam KDV istisnasını kaybeder miyim?
Hayır. Tazminat bir mal teslimi karşılığı değildir; KDV'nin konusuna girmez ve istisnayı değiştirmez. Tazminatın etkisi kurumlar vergisindedir: stokta değeri aşan kısım kâra girer, demirbaşta net defter değeriyle fark kâr ya da zarar olur.
Islanan ama hâlâ satılabilir ürünü nasıl değerlerim?
Bu ürün zayi değil, değeri düşen maldır. Vergi Usul Kanunu'nun 278. maddesine göre emsal bedeliyle değerlersiniz; bedeli takdir komisyonu belirler. KDV indiriminiz yerinde kalır, çünkü mal işletmenizden çıkmamıştır.
Kaynaklar
- 3065 sayılı Katma Değer Vergisi Kanunu, madde 30/c (parantez içi hüküm: 7104 sayılı Kanun, madde 9; Resmî Gazete, 6 Nisan 2018, sayı 30383)
- 213 sayılı Vergi Usul Kanunu, madde 13, 15, 267, 278, 317, 329 ve 330 (329. maddenin ikinci fıkrası: 7338 sayılı Kanun, madde 37; Resmî Gazete, 26 Ekim 2021, sayı 31640)
- Gelir İdaresi Başkanlığı, 57 No.lu Katma Değer Vergisi Sirküleri (23 Haziran 2010), zayi olan mallara ait KDV bölümü
- KDV Genel Uygulama Tebliği, III/C-2.4
- İstanbul Valiliği açıklaması, 21 Ekim 2026 (aktaran: Yeni Asır)
- Tolya Kaya YMM, “Sel Felaketi Nedeniyle Zayi Olan Malların KDV ve Kurumlar Vergisi Açısından Değerlendirilmesi” özet görseli (2026). Yazının çerçevesini bu özetten aldık; kanun metinlerini resmî kaynaktan okuduk, yorumlar ve olası hatalar Scrap’e aittir.
Yazı, yayımlandığı tarihteki mevzuatı esas alır. Genel bilgilendirme amacı taşır ve vergi danışmanlığının yerini tutmaz. Bu yüzden somut bir olayda işlem yapmadan önce mali müşavirinizden görüş alın. Selden etkilenen stokların sayımı ve belgeli imhası için talep formumuzu doldurabilirsiniz.
İmha Sürecinizi Planlayalım
Vergi avantajı takvimi ve imha süreciniz hakkında ücretsiz danışmanlık alın.