Kısaca: Deprem, sel ya da mücbir sebep ilan edilen yerde yangında zayi olan mallar için KDV düzeltmesi gerekmez. Ancak yangında Bakanlık ilanı şarttır; sıradan bir yangın bu istisnaya girmez. Demirbaşta ise idare, afette bile kullanmadığınız süreye düşen KDV’nin düzeltmesini bekliyor.
Afet sonrası işletmelerin önünde uzun bir liste durur: can güvenliği, hasar tespiti, sigorta ve yeniden açılış. Vergi bu listenin sonlarında yer alır. Yine de doğru adımı zamanında atmazsanız, aylar sonra beklenmedik bir KDV borcuyla karşılaşabilirsiniz. Bu yazı deprem, sel ve yangında zayi olan mallar için kuralı ve sınırlarını anlatıyor.
Hangi afetlerde KDV düzeltmesi gerekmez?
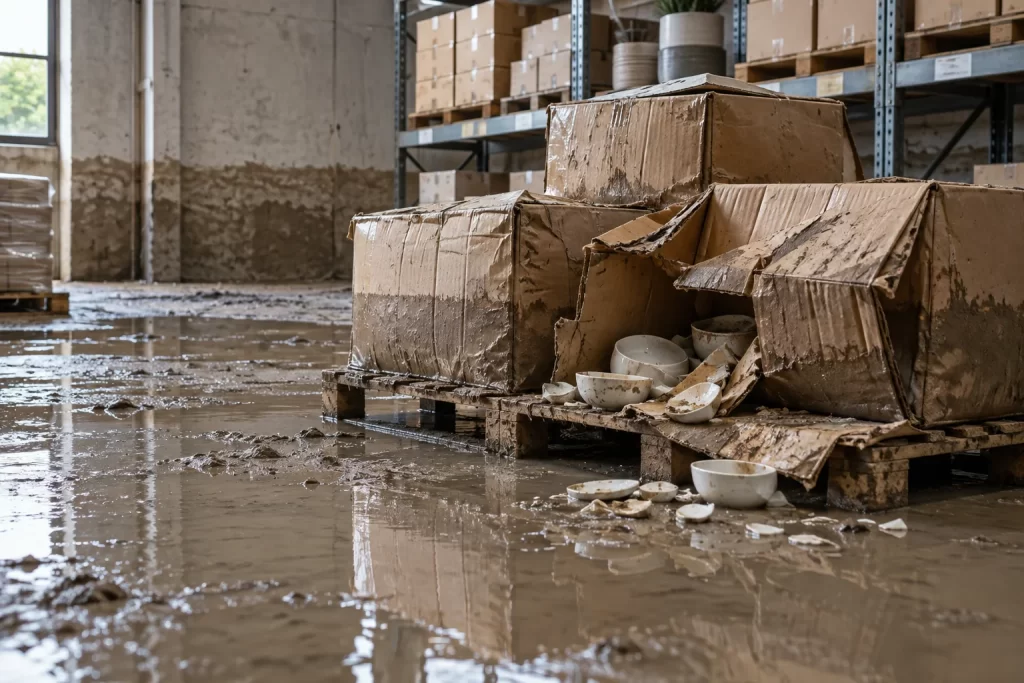
KDV Kanunu’nun 30/c maddesi zayi olan malın KDV’sinin indirimini yasaklar. Ancak üç durumu bu yasağın dışında tutar: deprem, sel felaketi ve Bakanlığın yangın sebebiyle mücbir sebep ilan ettiği yerlerdeki yangın. Bu üç halde önceden indirdiğiniz KDV’yi düzeltmezsiniz.
Liste sınırlıdır ve genişlemez. Dolayısıyla yıldırım, fırtına, heyelan, trafik kazası ya da gemi kazası bu istisnaya girmez. Bu olaylarda KDV’yi zayi döneminde düzeltirsiniz. Normal kayıplar ise ayrı bir kurala bağlıdır; bunu normal fire oranı yazımızda anlattık.
Yangında zayi olan mal için ilan neden şart?
Kanun yangını tek başına istisna saymaz. Aksine yalnız Bakanlığın mücbir sebep ilan ettiği yerlerdeki yangını kapsar. Örneğin geniş bir orman yangını bir ilçeyi etkilediyse ve Bakanlık o bölge için ilan yaptıysa, istisna işler. Oysa işyerinizde çıkan tekil bir yangında böyle bir ilan olmaz. Bu durumda yangında zayi olan mal için KDV’yi düzeltirsiniz.
Bu yüzden ilk iş, ilanın varlığını kontrol etmektir. Eğer ilan varsa, resmi kaynağını dosyanıza ekleyin. Böylece incelemede istisnanın dayanağını tek belgeyle gösterirsiniz.
Ticari mal ile demirbaş afette neden ayrışır?
Ticari malda sonuç nettir. Deprem, sel ya da ilanlı yangında zayi olan mallar için KDV’nin tamamı indirimde kalır. Tek şart, kaybı usulüne uygun belgelemektir.
Demirbaşta ise tablo farklı. 7104 sayılı Kanun, 2019’dan bu yana demirbaş için özel bir kural uygular: faydalı ömrünü tamamlamadan zayi olan demirbaşta, kullandığınız süreye düşen KDV payı indirimde kalır. Kalan payı düzeltirsiniz. İdare bu kuralı afet hallerinde de uygular. Nitekim 2023 depremlerinden sonra bölgedeki işletmeler, kullanmadıkları süreye düşen KDV’yi düzeltmek zorunda kaldı. Meslek çevreleri bu uygulamanın afetler için kaldırılmasını talep ediyor. Kısacası konu tartışmalı; bu yüzden somut olayda uzman görüşü ya da özelge alın.
Örnek: aynı depremde stok ve kamyon
Bir tekstil firması depremde hem kumaş stoğunu hem de bir kamyonunu kaybediyor. Firma kumaşların alışında 400.000 TL KDV ödedi. Kamyonun faydalı ömrü 5 yıl, firma onu 2 yıl kullandı ve alışında 250.000 TL KDV ödedi. Elbette rakamlar yalnız örnek amaçlıdır.
| Varlık | Alıştaki KDV | İndirimde kalan | Düzeltilen (idare uygulaması) |
|---|---|---|---|
| Kumaş stoğu (ticari mal) | 400.000 TL | 400.000 TL | 0 TL |
| Kamyon (demirbaş, 2/5 kullanıldı) | 250.000 TL | 100.000 TL | 150.000 TL |
Aynı olay, iki varlıkta iki farklı sonuç doğuruyor. Özellikle demirbaşı yoğun işletmelerde bu fark nakit planını doğrudan etkiler.
Hasar gören ama yok olmayan demirbaşa ne olur?
Her hasarlı varlık, deprem, sel ve yangında zayi olan mal anlamına gelmez. Eğer demirbaşı onarıp kullanabiliyorsanız, zayi hükmü işlemez. Bunun yerine Vergi Usul Kanunu’nun 317. maddesi fevkalade amortisman yolunu açar. Bu yolda Bakanlık, afetin yol açtığı değer kaybı için özel bir amortisman oranı belirler. Ayrıca stokta da benzer bir ayrım var; bunu zayi mal ile değeri düşen mal yazımızda anlattık.
Yangında zayi olan mallar için dosyanızda neler olmalı?
- resmi hasar tespit tutanağı ve olayın tarihini gösteren belge,
- takdir komisyonu kararı ya da bağımsız ekspertiz raporu,
- yangında, mücbir sebep ilanının resmi kaynağı,
- zayi olan malların cins, miktar ve maliyet dökümü,
- demirbaşta aktife giriş tarihi, faydalı ömür ve kullanım süresi hesabı,
- sigorta varsa ekspertiz raporu ve tazminat yazışmaları.
Son olarak sigorta tazminatı, yangında zayi olan malın KDV düzeltmesini değiştirmez; çünkü tazminat bir teslim karşılığı değildir. Buna karşın tazminat, gelir ve kurumlar vergisinde ayrı bir hesap doğurur. Bu yüzden tazminatı gelir tarafında ayrıca değerlendirin.
Sık sorulan sorular
Depremde zayi olan malın KDV'sini düzeltir miyim?
Ticari malda hayır. KDV Kanunu 30/c deprem, sel ve Bakanlığın mücbir sebep ilan ettiği yerdeki yangını istisna sayar. Yalnız kaybı usulüne uygun belgelemeniz gerekir.
İşyerimde çıkan yangın istisnaya girer mi?
Eğer Bakanlık o yer için yangın sebebiyle mücbir sebep ilan etmediyse, hayır. Bu durumda zayi olan malın KDV'sini düzeltirsiniz.
Demirbaş depremde zayi olursa ne olur?
İdare, faydalı ömrünü tamamlamamış demirbaşta afette de kullanmadığınız süreye düşen KDV payının düzeltmesini bekler. Konu tartışmalı; bu yüzden uzman görüşü ya da özelge alın.
Kaynaklar
- 3065 sayılı Katma Değer Vergisi Kanunu, madde 30/c
- 7104 sayılı Kanun, madde 9 (Resmî Gazete, 6 Nisan 2018, sayı 30383)
- 213 sayılı Vergi Usul Kanunu, madde 315 ve 317
Yazı, yayımlandığı tarihteki mevzuatı esas alır. Bu yazı genel bilgilendirme amacı taşır ve vergi danışmanlığının yerini tutmaz. Bu yüzden somut bir olayda işlem yapmadan önce mali müşavirinizden görüş alın. Afet sonrası hasarlı stokların belgeli imhası için talep formumuzu doldurabilirsiniz.
İmha Sürecinizi Planlayalım
Vergi avantajı takvimi ve imha süreciniz hakkında ücretsiz danışmanlık alın.