


Vergi & Finans
 Yazı
Zayi Olan Mal ve KDV: Ne Zaman Düzeltme Gerekir?
Zayi olan malın KDV'sini ne zaman düzeltirsiniz, ne zaman indirimde tutarsınız? Beş soruluk karar akışı, demirbaş hesabı ve belge listesi.
 Yazı
İmha Edilen Malın KDV’si: İdare ile Danıştay Neden Ayrışıyor?
İdare miadı dolan ve imha edilen malı zayi sayar, Danıştay 9. Dairesi saymaz. İki görüş, rakamla farkı ve her iki yolda gereken belgeler.
İmha Oranı Tebliği
213 sayılı Vergi Usul Kanunu Genel Tebliği (Sıra No: 496), 25 Mayıs 2018 tarihli ve 30431 sayılı Resmî Gazete’de yayımlanmıştır ve halk arasında “İmha Oranı Tebliği” olarak anılır. Tebliğ iki konuyu birlikte düzenler: Kanunun 278. maddesi uyarınca imha edilmesi gereken emtianın değerlenmesine ilişkin genel uygulama ve 21 Mart 2018 tarihli 7103 sayılı Kanunun 10. maddesiyle […]
İmha Oranı Yıllık Takip Formu
İmha Oranı Yıllık Takip Raporu, 25 Mayıs 2018 tarihli ve 30431 sayılı Resmî Gazete’de yayımlanan 213 sayılı Vergi Usul Kanunu Genel Tebliği’nin (Sıra No: 496) EK 2 örneğidir. Belirlenmiş bir imha oranından yararlanan mükellefler, bu oranın gerçekte nasıl uygulandığını Gelir İdaresi Başkanlığına her yıl bu raporla bildirir. Rapor, Vergi Usul Kanunu’nun 278/A maddesi kapsamındaki imha […]
İmha Oranı Başvuru Formu
İmha Oranı Tayini Başvuru Formu, 25 Mayıs 2018 tarihli ve 30431 sayılı Resmî Gazete’de yayımlanan 213 sayılı Vergi Usul Kanunu Genel Tebliği’nin (Sıra No: 496) EK 1 örneğidir. Form, Vergi Usul Kanunu’nun 278/A maddesinden yararlanmak ve imha oranının belirlenmesini istemek için Gelir İdaresi Başkanlığına yapılan başvuruda kullanılır (Madde 12). Başvuru formu kullanılmadan da yapılabilir; ancak […]
 Yazı
Satılamayan Elektronik Ürün İmhası: Stok, Marka ve Vergi
Eskiyen, iadeden dönen ya da hasarlı elektronik stoğu bekletmek de ucuza satmak da risklidir. Tespit, lisanslı tesis ve belgeleme adımlarıyla doğru sıra.
VUK 278 — Kıymeti Düşen Malların Değerlemesi
VUK 278. madde neyi düzenler? 10, 11 ve 12 Ocak 1961 tarihli 10703, 10704 ve 10705 sayılı Resmî Gazetelerde yayımlanan 213 sayılı Vergi Usul Kanunu'nun 278. maddesi, "Kıymeti düşen mallar" başlığını taşır ve değerleme hükümleri arasında yer alır. Madde, yangın, deprem ve su basması gibi afetler yüzünden ya da bozulmak, çürümek, kırılmak, çatlamak, paslanmak gibi […]
VUK 278/A — İmha Edilecek Emtiada Doğrudan Gider
VUK 278/A nedir ve ne zaman eklendi? 213 sayılı Vergi Usul Kanunu'nun 278/A maddesi, "İmha edilmesi gereken mallar" başlığını taşır. Madde, 21.03.2018 tarihli ve 7103 sayılı Kanunun 10. maddesiyle Vergi Usul Kanunu'na eklenmiştir; 7103 sayılı Kanun 27.03.2018 tarihli ve 30373 (2. mükerrer) sayılı Resmî Gazete'de yayımlanmıştır. Hüküm, bozulma, çürüme veya son kullanma tarihinin geçmesi gibi […]
KDV Kanunu 30/c — Zayi Olan Mallarda KDV
KDV Kanunu 30/c ne diyor? 25.10.1984 tarihli 3065 sayılı Katma Değer Vergisi Kanunu'nun (Resmî Gazete 02.11.1984, sayı 18563) 30. maddesi, hesaplanan KDV'den indirilemeyecek vergileri sayar. (c) bendi, deprem, sel felaketi ve Maliye Bakanlığının yangın sebebiyle mücbir sebep ilan ettiği yerlerdeki yangın sonucu zayi olanlar hariç olmak üzere, zayi olan mallara ait KDV'nin indirim konusu yapılamayacağını […]
VUK 278 ve 7103 Sayılı Kanun: İmha Edilen Emtiada Vergi Avantajı
İmha edilen emtia, vergi hukukunda üç ayrı hükümle birlikte ele alınır: 213 sayılı Vergi Usul Kanunu’nun (VUK) 278. maddesi, 21 Mart 2018 tarihli 7103 sayılı Kanunun 10. maddesiyle eklenen 278/A maddesi ve 3065 sayılı Katma Değer Vergisi Kanunu’nun 30/c bendi. 7103 sayılı Kanun 27 Mart 2018 tarihli ve 30373 (2. Mükerrer) sayılı Resmî Gazete’de yayımlanmıştır. […]
 Yazı
Zayi Olan Malın Maliyeti Gider Yazılabilir mi?
Zayi olan malın maliyeti ve düzeltilen KDV gelir ve kurumlar vergisinde nasıl işlenir? Hırsızlık, sigorta tazminatı ve kaybın nedenine göre özet tablo.
 Yazı
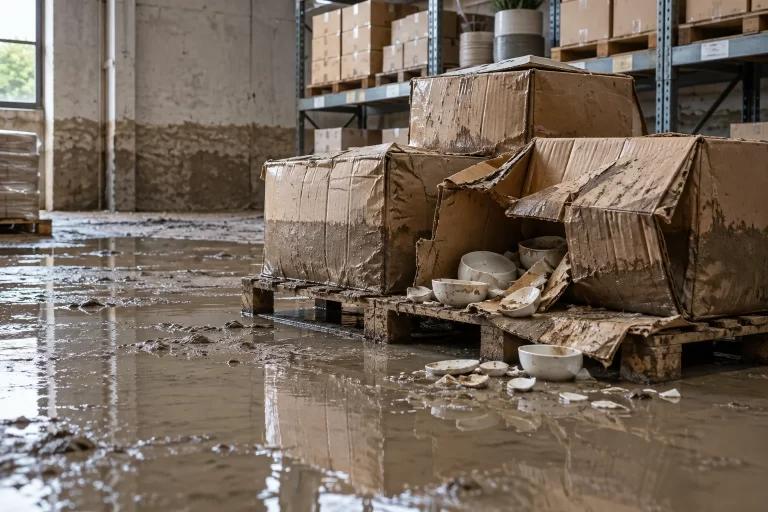
Deprem, Sel ve Yangında Zayi Olan Mallar: KDV İstisnasının Sınırları
Deprem, sel ve ilanlı yangında zayi olan malda KDV düzeltmesi gerekmez. Ancak sıradan yangın istisnaya girmez; demirbaşta idare uygulaması ayrıca farklıdır.